Milyen játék szabályai szerint játszol a pénzzel?

Milyen játék szabályai szerint játszol a pénzzel?

Hogyan hatnak a gyerekkori társasjátékok – mint a Gazdálkodj okosan!, Monopoly és Cashflow – a felnőttkori pénzügyi gondolkodásodra és befektetési döntéseidre. Ez a gondolatébresztő cikk bemutatja, hogyan formálják a játékok a pénzről alkotott mintáinkat, és miért lehet kulcsfontosságú felismerni a saját „pénzügyi játékunk” szabályait a tudatos vagyonépítés és pénzügyi szabadság felé vezető úton. (tovább…)
Hitel a vállalkozásban: költség vagy növekedési eszköz?

Hitel a vállalkozásban: költség vagy növekedési eszköz?

Tévhit vagy valóság?

Ma szembejött velem egy hirdetés, ami így szólt:

„A legnagyobb tévhit: a hitel csak költség, kerülni kell.
Az igazság: 3% kamat mellett, 15% profitmarzzsal a hitel nem költség, hanem a növekedés eszköze.”

Papíron ez akár igaz is lehet. De a valóságban ez a mondat veszélyesen leegyszerűsítő.

Ha vállalkozóként a hitel lehetőségét mérlegeled, fontos, hogy tudd, mikor működik, és mikor nem.

1. A hitel mindig költség

Fontos tisztázni: a hitel sosem ingyenes.

Minden hitelhez kapcsolódik:

  • Kamat – a pénz „bérleti díja”

  • Díjak és kezelési költségek – adminisztráció, biztosítás

  • Fix törlesztés – akkor is fizetni kell, ha az üzlet bevétele csökken

  • Kockázat és stressz – a döntés mentális terhe

Összefoglalva: a hitel költség. De jó döntés esetén növekedést finanszírozhat.

A különbség nem az, hogy költség-e, hanem az, hogy tudsz-e vele bánni.

2. A profitmarzs mítosza

A hirdetésben szereplő „15% profitmarzs” sok vállalkozónál csak papíron létezik.

Kérdéseket érdemes feltenni:

  • Nettó vagy bruttó profit?

  • Stabil, hónapról hónapra realizálható?

  • Cashflow-ban is megjelenik, vagy csak könyvelési adat?

Ha a profit remény, nem adat, akkor a hitel nem növekedést, hanem kockázatot hoz.

3. A kedvezményes kamat csábítása

Támogatott hitelek, mint például a Széchenyi, valóban kedvező kamattal érhetők el.

De figyelj:

  • A kamat alacsony, de a törlesztés fix

  • A vállalkozás bevétele nem mindig stabil

  • Nem lehet minden hónapban elhalasztani a fizetést

Tanulság: az alacsony kamat nem jelenti, hogy a hitel automatikusan jó döntés.

4. Mikor válik a hitel valóban növekedési eszközzé?

A hitel csak akkor segíti a növekedést, ha:

  1. Cashflow-terved pontos – tudod, mikor mennyi pénz érkezik és mennyi megy ki

  2. A hitel a növekedést szolgálja – új eszköz, marketing, fejlesztés, nem lyukfoltozás

  3. Tartalék van a rossz hónapokra – ne a hitelből fedezd a krízist

  4. Tudatos pénzkezelés – nem az impulzus, hanem az adatok irányítanak

Ez haladó szintű pénzügyi tudatosság, amit minden vállalkozónak érdemes fejleszteni.

5. Marketing és pszichológia

A „növekedés eszköze” üzenet pszichológiai trükk is egyben:

  • Csökkenti a veszélyérzetet

  • Elnyomja a kockázati gondolkodást

  • Érzékelteti, hogy „aki nem lép, lemarad”

A valóságban a kérdés mindig az:

Nem az marad le, aki nem vesz fel hitelt, hanem az kerül veszélybe, aki nem érti a pénzét.

6. Zárógondolat

A hitel:

  • nem ördögtől való

  • nem csodafegyver

  • és nem mindenkinek való

A vállalkozásban a pénz eszköz, nem cél.
Csak akkor hoz növekedést, ha tudatosan kezeled, és érted a kockázatokat.

Kérdés:

Te irányítod a pénzed – vagy a pénz irányít téged?

Készen állsz tudatosan irányítani a vállalkozásod pénzügyeit? Foglalj most Net Step konzultációt, és tervezzük meg együtt, hogyan válhat a hitel valóban eszközzé a növekedéshez! Katt ide az időpontfoglaláshoz!

📥 Szeretnél biztonságos cashflow-t, ami lehetővé teszi a növekedést hitel nélkül vagy hitellel? Töltsd le ingyenes Cashflow Útmutatót, és kezdd el tervezni a vállalkozásod pénzügyeit már ma! Töltsd le most!

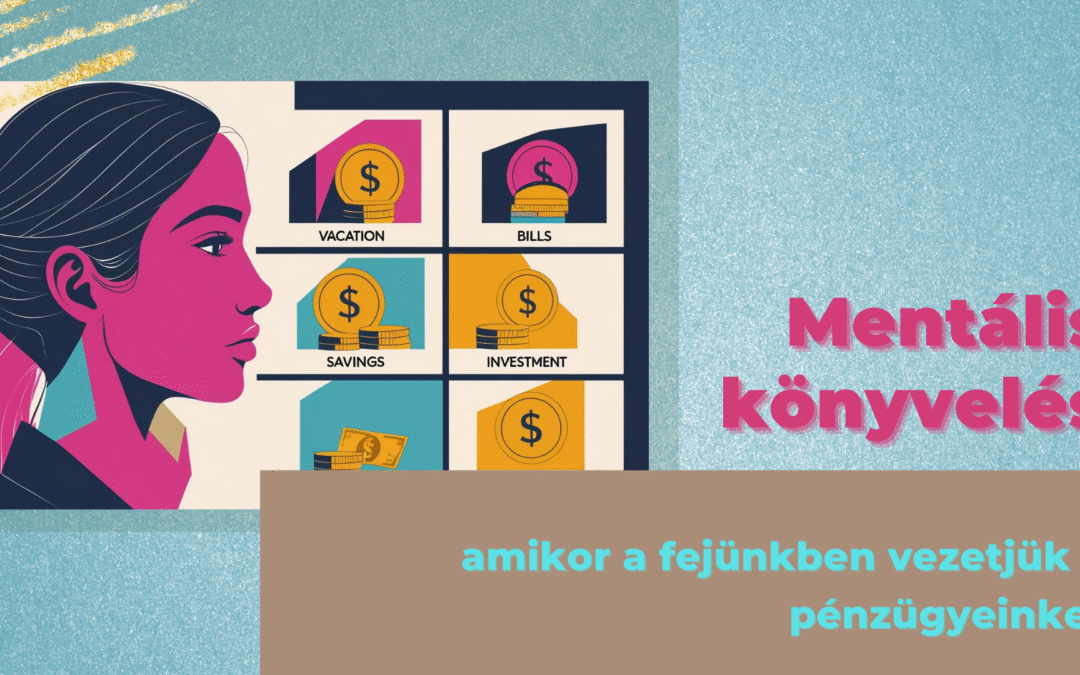
Mentális könyvelés – amikor a fejünkben vezetjük a pénzügyeinket

Mentális könyvelés – amikor a fejünkben vezetjük a pénzügyeinket

Ha valaha elkülönítetted fejben a pénzedet úgy, hogy „ez a pénz a nyaralásra van, az meg a számlákra”, akkor megtapasztaltad a mentális könyvelést (mental accounting). Ez egy pszichológiai jelenség, amelyet Richard Thaler közgazdász írt le részletesen, és amiért később Nobel-díjat is kapott.

A mentális könyvelés lényege, hogy ahelyett, hogy a pénzt egységesen kezelnénk, külön „mentális számlákra” osztjuk – attól függően, honnan jön, vagy mire szánjuk. Ez sokszor logikusnak tűnik, de valójában torzíthatja a pénzügyi döntéseinket.

Hogyan működik a mentális könyvelés?

A pénz elméletileg „helyettesíthető”: minden forint ugyanolyan értékű, függetlenül attól, honnan érkezett. Ennek ellenére máshogy viszonyulunk a bevételhez és a kiadásokhoz, ha például:

  • Talált pénzről van szó (jutalom, bónusz, örökség, lottónyeremény) – ilyenkor hajlamosabbak vagyunk gyorsan elkölteni, mintha „nem is igazi” pénz lenne.

  • Fix fizetésről beszélünk – ezt általában felelősebben kezeljük, beosztjuk a mindennapi kiadásokra.

  • Címkézett megtakarításról van szó – pl. „lakásvásárlásra félretett pénzhez” sokszor nem nyúlunk, még akkor sem, ha egy váratlan helyzetben racionális lenne onnan fedezni a kiadást.

Ez a jelenség kísértetiesen hasonlít arra, ahogy a zsebpénzhez való viszonyunk is torzíthatja a pénzügyi döntéseinket: bizonyos összegeket „nem igazi pénznek” érzékelünk.

Tipikus példák a mentális könyvelésre

  1. Bónusz és jutalom elkötése
    – Egy év végi prémiumot sokan „extra pénznek” tekintenek, és rögtön elköltik luxusra, ahelyett, hogy hosszú távú célokra fordítanák.

  2. „Külön kassza” gondolkodás
    – Van, aki szigorúan elkülöníti a pénzét: nyaralás, autó, lakásfelújítás. Ez segíthet a takarékosságban, de gondot okozhat, ha közben az általános kiadásokra eladósodik. A tudatos verziója ennek a borítékrendszer, ami kifejezetten hasznos eszköz lehet a pénzügyi fegyelemhez.

  3. Talált pénz a zsebben
    – Ha hirtelen visszakapsz 10 000 forintot adó-visszatérítésből, sokan azonnal költési lehetőségként tekintenek rá, nem pedig megtakarításként.

  4. Részletfizetés és előfizetés
    – Gyakran alábecsüljük a kis, rendszeres kiadásokat, mert más „mentális dobozba” kerülnek, mint a nagy egyszeri vásárlások. Ez könnyen elakadt cashflow-hoz vezethet.

Miért probléma?

A mentális könyvelés torzítja a racionalitást.

  • Lehet, hogy közben drága hitelkártya-tartozásod van, mégis inkább megtartod a „nyaralási megtakarítást”, mert azt más célra szánod.

  • Hajlamosabb vagy elkölteni a bónuszt, mintha „talált pénz” lenne, miközben ugyanúgy értékes része a vagyonodnak.

  • Könnyen túlbecsülheted a pénzügyi biztonságodat, ha külön „mentális dobozokban” tartod a pénzt, de összességében nincs megtakarításod.

Sokszor a mögöttes pszichológiai mintáink – például a kötődési stílusaink – befolyásolják, hogy miért ragaszkodunk ezekhez a láthatatlan kategóriákhoz.

Hogyan lehet jól használni?

A mentális könyvelés nem mindig rossz – tudatosan alkalmazva akár hasznunkra is válhat:

  1. Célalapú megtakarítás
    – Ha „lakásalapnak” nevezed el a számlát, nagyobb eséllyel nem költöd el apróságokra.

  2. Pénzügyi fegyelem
    – Elkülönített boríték vagy alszámla segíthet, hogy ne költsd el a számlákra félretett pénzt.

  3. Automatizálás
    – Ha a fizetésedből automatikusan megy át egy rész befektetésre vagy megtakarításra, nem is kell „fejben könyvelni”.

Ez segít felismerni azokat a mintákat, amelyek újra és újra megjelennek a pénzügyi életünkben. Ahogy korábban írtam: ami ismétlődik, az nem véletlen.

Coaching kérdések neked

  • Te milyen „mentális számlákat” tartasz a fejedben?

  • Volt már olyan, hogy irracionális döntést hoztál emiatt? (pl. bónuszt elköltöttél, miközben volt hiteled)

  • Hogyan tudnád úgy átalakítani a gondolkodásodat, hogy a mentális könyvelés inkább támogassa a pénzügyi céljaidat?

Zárszó

A mentális könyvelés egy láthatatlan pszichológiai mechanizmus, ami befolyásolja, hogyan bánunk a pénzzel. Ha tudatosítod, könnyebben hozol okos, hosszú távon is hasznos pénzügyi döntéseket.

Ha szeretnél még mélyebben ránézni a saját pénzügyi szokásaidra, és megtanulni, hogyan tudsz tudatosabban bánni a bevételeiddel és megtakarításaiddal, csatlakozz a Next Level Pénzügyi Programhoz™, ahol lépésről lépésre átírhatod a pénzzel kapcsolatos gondolkodásodat.

A vagyonépítés tuti módja

Keresed a pénzszerzés, vagyonépítés tuti módját?


Rossz hírem van.
Egyetlen biztos megoldás, módszer nincs! De van számos szokás, amelyeket ha kifejlesztesz magadban, szinte természetfeletti képességet szerzel a pénzkereséshez, vagyonépítéshez.
Íme, a 8 legfontosabb szokás, amelyet alakíts ki magadban, mert ezek szokások a legjellemzőbbek a vagyonos emberekre: (tovább…)

Papszt Kriszta
Adatvédelmi áttekintés

Ez a weboldal sütiket használ, hogy a lehető legjobb felhasználói élményt nyújthassuk. A cookie-k információk a böngészőjében, és olyan funkciókat látnak el, mint az, hogy felismerik, amikor Ön visszatér a weboldalunkra, és segíti a csapatunkat abban, hogy megértsék, hogy a weboldal mely részei érdekesek és hasznosak Önnek.