Szerző: Papszt Kriszta | febr 5, 2026 | vállalkozás és pénz
Sokan azt gondolják, hogy egy kisvállalkozást csak hitel felvételével lehet elindítani és működtetni. Pedig ez nem igaz! Valójában lehetséges úgy növekedni és fejlődni, hogy a pénzügyeid stabilak és adósságmentesek maradnak. Az adósságmentes vállalkozásnak nincs hitelezője – nincs banki kölcsön, hitelkártya vagy folyószámlahitel.
Ez a cikk bemutatja, hogyan építhetsz stabil, adósságmentes vállalkozást, amely képes ellenállni a gazdasági válságoknak és kihasználni a növekedési lehetőségeket. Megmutatom, hogyan tervezd meg tudatosan a költségvetésedet, élj kevesebből, mint amennyit keresel, kerüld a hiteleket, és építs tartalékot váratlan helyzetekre. 7 gyakorlati tippet kapsz, amelyek segítségével fokozatosan felépítheted a pénzügyileg független és magabiztos vállalkozásodat. A cikk kitér a leggyakoribb mítoszokra is az üzleti adóssággal kapcsolatban, és gyakorlati alternatívákat kínál.
Mi az az adósságmentes vállalkozás?
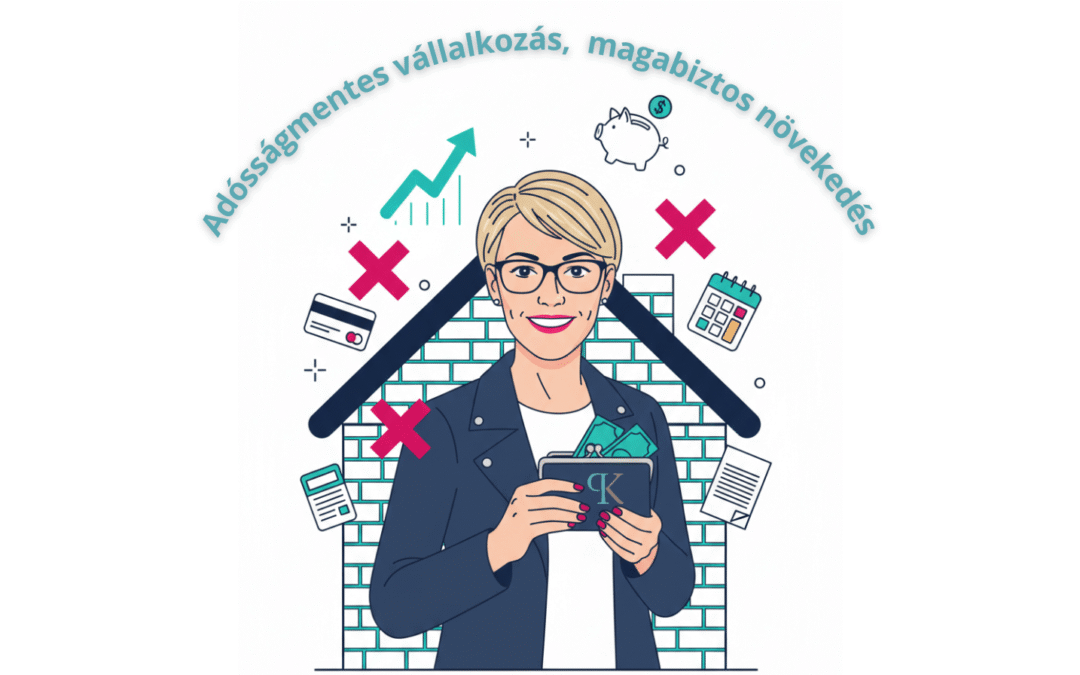
Az adósságmentes vállalkozás egyszerűen működik hitelforrások nélkül. Gondolj a klasszikus mesére: A három kismalac. A téglaházat építő malac nyert a végén – az erős alap és a tudatos tervezés győzött. Ugyanígy, ha a vállalkozásod adósságmentes és stabil, te is nyugodtabb, magabiztosabb lehetsz, és a válságok sem döntenek le a lábadról.
Ha szeretnél még jobban beleásni a pénzügyi tervezésbe, olvasd el a cikket: Hogyan készíts alap üzleti költségvetést lépésről lépésre.
7 tipp adósságmentes vállalkozáshoz
1. Tervezd meg a költségvetésedet előre
Készíts havonta tudatos költségvetést papíron. Ez megmutatja, hová megy a pénzed, ahelyett hogy azon gondolkodnál, hová tűnt. Párosítsd eredménykimutatással, hogy átlásd a múltbéli és jövőbeli pénzügyi helyzeted.
2. Élj kevesebből, mint amennyit keresel
Ne költs többet, mint amit megengedhetsz magadnak, és ne dőlj be az adóleírások csapdájának. Csak akkor vásárolj nagyobb értékű dolgot, ha valóban szükséged van rá, van rá készpénzed, és pénzt is keresel vele.
3. Ne vegyél fel hitelt
A hitel növeli a pénzügyi kockázatot. Egyetlen „életed lehetősége” sem ér annyit, hogy eladósodj. Az adós a hitelező szolgája – ne kövesd el ezt a hibát.
4. Kerüld a negatív cash-flow spirált
Ha nem tudod fizetni a kötelezettségeidet, vagy nincs elég félretett pénzed az adóra, a pénzügyi problémák gyorsan elszabadulnak. Ez az egyik fő oka annak, hogy a vállalkozások több mint fele az első öt évben megszűnik.
5. Készíts 3–5 éves tervet az adósság megszüntetésére
A nyereséged egy részét használd törlesztésre, a legkisebb összegtől a legnagyobbig. Kövesd a költségvetésed, így biztosan előre haladsz.
6. Tegyél félre pénzt
A visszatartott nyereség lehetővé teszi a vészhelyzetek, beruházások és váratlan lehetőségek kezelését. Így készpénzállományod mindig rugalmasságot biztosít a növekedéshez.
7. Légy nagylelkű
Az adósságmentes vállalkozás lehetőséget ad a kreatív adakozásra: csapatnak, ügyfeleknek vagy akár a szomszédnak. A nagylelkűség erőt ad, növeli a motivációt, és pozitív vállalati kultúrát teremt.
Mítoszok az üzleti adósságról
Mítosz 1: Hitel kell az induláshoz vagy növekedéshez
Igazság: Nem kell. Sok szolgáltató vagy információt nyújtó vállalkozás már akár 200–500 ezer forintból el tud indulni. A fokozatos növekedés csökkenti a kockázatot.
Mítosz 2: Kell hitelkeret a cash-flow ingadozásokhoz
Igazság: Jó tervezéssel és megtakarítással magad is biztosíthatod a likviditást.
Mítosz 3: Kell hitelkártya utazáshoz és online vásárláshoz
Igazság: A bankkártya ugyanazt tudja, amit a hitelkártya, kamat- és adósságkockázat nélkül.
Mítosz 4: Nagy eszközöket csak hitelből lehet beszerezni
Igazság: Van több alternatíva:
- Készpénz fizetés (spórolj rá előre)
- Bérlés
- Kiszervezés
- Használt eszköz vásárlása
Záró gondolatok
A nagy, gonosz „farkas” mindig ott leselkedik: gazdasági válságok, új versenytársak, váratlan események formájában.
Az adósság gyengít, nem erősít.
A jó hír: fel tudsz készülni a váratlanra, ha adósságmentesen működsz. Még ha a vállalkozásodat hitellel indítottad is, fokozatosan elérheted az adósságmentességet – tégláról téglára.
Tedd még erősebbé a vállalkozásod pénzügyeit!
Ha szeretnél teljes kontrollt a készpénzáramlásod felett, töltsd le ingyenes „Kkv Cashflow Tervezési Útmutatót”.
Ez a gyakorlati útmutató segít, hogy előre lásd a pénzügyeidet, minimalizáld a kockázatot, és adósság nélkül növeld a vállalkozásod nyereségét.

Szerző: Papszt Kriszta | jan 27, 2026 | vállalkozás, Vállalkozói pénzügyek
Ha meg akarod érteni az eredménytartalékot és azt, miért fontos a vállalkozásod számára, van egy történetem az alapokból, egyik régi ügyfelem korai napjaiból:
Egy zsúfolt hétfő reggelen Kata, a lendületes üzlettulajdonos, egy vezetői megbeszélésen ült, és teljesen elkeseredve siránkozott, mennyire szűkös a pénz. Ha nem szedik be gyorsan a pénzt néhány ügyféltől, nehéz lesz kifizetni az alkalmazottakat azon a héten.
„Sosem fogjuk átlendíteni magunkat a nehezén” – panaszkodtak. A tanácsadás alkalmával, amikor ezt elmesélte, azt mondtam: „Tudom, miért nincs pénzetek. Átéltem én is. Azt mondtam az embereknek, hogy legyen személyes vésztartalékuk, és még a vállalkozásban nem volt nekem se, és ahogy látom, nektek sincs most.”
Amikor nem látod a fától az erdőt, jól jön egy favágó. Igazam volt: nem volt eredménytartalékuk, pedig evidens lett volna, hogy kellene. Ettől a naptól kezdve Kata hűségesen visszatartott egy százalékot még a legkisebb nettó profitból is, mint eredménytartalék.
Az azt követő hónapok és évek során ezek az összegek nőttek. Valójában az eredménytartalék kulcsfontosságú volt abban, hogy a vállalkozás „át tudjon lendülni a nehezén”, mert lehetővé tette Kata számára egy vésztartalék felépítését, váratlan üzleti lehetőségek kihasználását, és a termékek és szolgáltatások bővítését. Végül Kata kis cége országos márkává nőtte ki magát – mindez azért, mert józan pénzügyi elveket alkalmazott a vállalkozásában.
Tanulság számodra
Bármelyik üzleti szakaszban is vagy, ha félreteszed és újrabefekteted a vállalkozás profitját, utat teremtesz a pénzügyi stabilitáshoz, növekedéshez és pénzügyi nyugalomhoz. Ki ne akarna ilyet?
Ahhoz, hogy elindulj, nézzük meg, mi az eredménytartalék, és hogyan számolhatod ki. Aztán megmutatom, hogyan tehetsz félre a profitodból, függetlenül a helyzetedtől. Vágjunk bele!
Mi az Eredménytartalék?
Általánosságban az eredménytartalék az a nyereség, amit a vállalkozás felhalmozott az osztalék kifizetése után (ha van részvényesed). Véleményem szerint az eredménytartalékot úgy érdemes nézni, mint egy üzleti megtakarítási számlát, amit három célra használnak:
- Vészhelyzetekre
- Befektetésre a vállalkozásba
- Lehetőségek kihasználására
Ez a pénz biztosítja, hogy legyen fedezeted a jövőre. Ha van üzleti adósságod, az eredménytartékot érdemes arra is használni. Általában a mérleg saját tőke rovatában szerepel.
Az eredménytartékot befolyásoló tényezők:
- Nyereségesség: Minél magasabb a nettó profit, annál több pénz áll rendelkezésre eredménytartékként.
- Cég kora: Minél több időd volt megtakarítani, annál magasabb lehet az eredménytartékod.
- Szezonalitás: Ha szezonális a vállalkozásod, tegyél félre a csúcsszezonban, hogy a lassabb hónapokat fedezni tudd.
- Osztalékterv: Minél többet fizetsz részvényeseknek, annál kevesebb marad a vállalkozásnak.
- Pénzügyi menedzsment: Ha nincs pénzügyi terv, könnyen előfordulhat, hogy „több hónap van, mint pénz”, és nincs eredménytarték. Ha kontroll alatt tartod a pénzed, az eredménytarték természetes része lesz a stratégiádnak.
Hogyan Számoljuk Ki az Eredménytartékot?
Eredménytarték képlete
ET = KE + NI (vagy – NL) – D
A betűk jelentése:
- ET = eredménytarték
- KE = a számviteli időszak eleji eredménytarték
- NI = nettó jövedelem
- NL = nettó veszteség
- D = osztalék (pénzben vagy részvényben)
Példa:
Tegyük fel, hogy a mérlegedben az új számviteli időszak elején az eredménytartalék 30 millió forint (KE), a nettó jövedelmed 12 millió forint (NI), és 2 millió forint osztalékot (D) kell kifizetned.
- Add össze az időszak eleji eredménytartalékot és a nettó jövedelmet (KE + NI):
30 000 000 + 12 000 000 = 42 000 000 Ft
- Vond le az osztalékot (D):
42 000 000 – 2 000 000 = 40 000 000 Ft
Új eredménytartalékod: 40 000 000 Ft
Ha nettó veszteséged lenne 8 millió forint (NL) a profit helyett, a számítás így alakulna:
- Vond le a veszteséget az időszak eleji eredménytartalékból (KE – NL):
30 000 000 – 8 000 000 = 22 000 000 Ft
- Vond le az osztalékot (D):
22 000 000 – 2 000 000 = 20 000 000 Ft
Új eredménytartalékod: 20 000 000 Ft
Nem is olyan bonyolult, ugye? Ha nyomon követed az eredménytartalékodat, stabilabb és kiszámíthatóbb vállalkozást fogsz vezetni.
Miért Fontos az Eredménytartalék a Vállalkozásnak?
Azok a cégek, amelyeket nem józan pénzügyi elvek szerint vezetnek, ki vannak téve a versenytársak, a gazdasági változások és a váratlan események szeszélyeinek. De ha felhalmozod az eredménytartalékot és jól kezeled a pénzed:
- Vészhelyzeteket és pénzforgalmi ingadozásokat magabiztosan, alacsony stresszel kezelhetsz.
- Törlesztheted az adósságot, hogy a vállalkozás növekedhessen.
- Pénzügyi lehetőségeket kihasználhatsz készpénzzel, gyakran kedvező feltételekkel.
- Befektethetsz a vállalkozásba: új termékek, új munkatársak, új projektek.
Az eredménytartalék tehát nem csak pénz a bankban – a jövő sikerének kulcsa.
Hogyan Tegyél Félre Eredménytartalékot?
Hogyan kezdd a profit félretételét? Először is tartsd meg a család megélhetéséhez szükséges alapösszeget. Aztán:
- Ha adósságmentes a vállalkozásod: Tegyél félre a havi profit körülbelül 50%-át eredménytartékként, amíg el nem éred a 6 hónapos működési tőkét. Készíts költségvetési tervet a tervezett nagyobb kiadásokra, fejlesztésekre.
- Ha van adósságod: Tegyél félre 15–20%-ot a havi profitodból vésztartalékra, a maradékot használd az adósság törlesztésére. Nagyobb kiadás esetén készíts külön költségvetési tételt.
Ez teljesen megvalósítható, sok kisvállalkozás sikeresen alkalmazza ezeket a gyakorlatokat.
Gyakori Kérdések az Eredménytartékkal Kapcsolatban
- Mi a helyzet az adóra való megtakarítással?
Jó kérdés! A nettó profit körülbelül 25%-át érdemes negyedévente adóra szánni, de konzultálj adószakértővel a pontos arányról.
- Hol tartsam az eredménytartalékot?
Megtakarítási vagy pénzpiaci számlán, hogy likvid legyen és szükség esetén hozzáférhess. Ha nagyobb összeged van, diverzifikáld különböző bankok között a kockázat csökkentésére.
- Mit tegyek a profittal a megtakarítás, adó és nagyobb kiadások lefedése után?
Élvezd a maradék profitot! Teljesen a tiéd, azt csinálsz vele, amit szeretnél.
Ahogy Kata megtanulta, te is kifejlesztheted az eredménytartalék kezelésének képességét. Akárhogy is kell kezdened, „Sok kicsi sokra megy” A pénzügyi béke a túloldalon vár.
Következő Lépés: Takarékoskodj, Takarékoskodj, Takarékoskodj
A bölcs vállalkozók takarékoskodnak. Tanulj többet az eredménytartalékról, és teremts utat a pénzügyi növekedéshez a 6 profitelv és 4 kulcsfontosságú gyakorlat segítségével a vállalkozás pénzügyi nyugalmának megteremtéséhez.
Időpontot foglalok Next step konzultációra.

Szerző: Papszt Kriszta | nov 17, 2025 | pénz és önismeret
A pénzügyi tudatosságot sokan a tervezés és a kontroll eszközeként értelmezik. Megpróbálunk előre látni, költségvetést készíteni, befektetni, félretenni – mindezt a jövő biztonsága érdekében. De mi történik, ha a jövő nem motivál, hanem szorongást kelt? Ha a gondolat, hogy „mi lesz, ha…?” blokkolja a döntéseinket, és félelemmel tölti el a pénzügyi tervezést? Ekkor beszélhetünk futurofóbiáról, a jövőtől való félelemről.
(tovább…)
Szerző: Papszt Kriszta | okt 29, 2025 | befektetési tippek, pénzügyi tanácsadás, személyes pénzügyek
Sokan élnek abban a hitben, hogy a pénzügyi biztonságot csupán a megtakarítás hozhatja meg. Tény, hogy a megtakarítás fontos, hiszen vészhelyzet esetén pufferként szolgál, de önmagában nem garantálja a pénzügyi szabadságot. A pénz idővel veszít az értékéből, az infláció ugyanis folyamatosan csökkenti a készpénz vásárlóerejét. Éppen ezért a tudatos befektetés nem luxus, hanem szükségszerű lépés minden olyan ember számára, aki hosszú távon stabil anyagi helyzetet szeretne kialakítani. (tovább…)