„Legyen 6 havi vésztartalékom.” Ezt a célt írják nekem a legtöbben. És szinte mindig ott a néma kérdés mögötte: de honnan? És pontosan mennyi az a hat hónap – az enyém?
Ha neked is ott van a fejedben, hogy „kellene egy tartalék”, de valahogy sosem jutsz el odáig, hogy tényleg meglegyen – akkor ez a cikk neked szól. És mindjárt az elején elárulom a legfontosabbat: a híres „6 havi tartalék” nem egy szent szám. Sőt, könnyen lehet, hogy pont ez az ijesztően nagy szám tart vissza attól, hogy egyáltalán elkezdd.
Miért éppen a tartalék az első lépés?
Sokan azzal jönnek, hogy szeretnének végre befektetni, hozamot, gyarapodást. Ez gyönyörű cél. De van egy sorrend, amit nem érdemes átugrani.
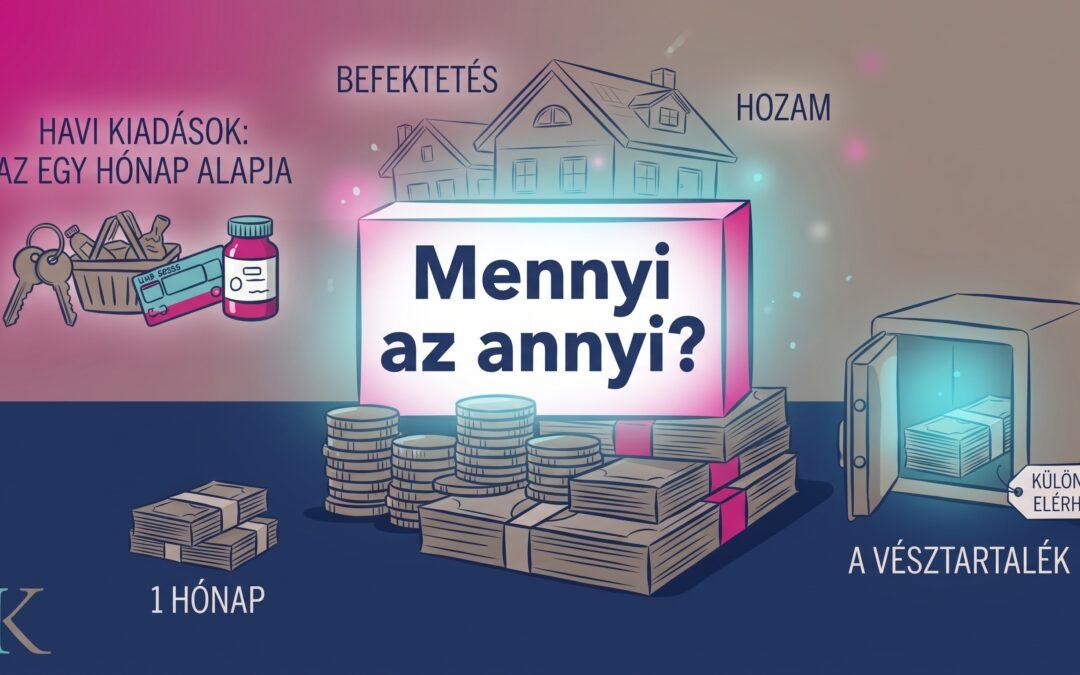
Képzeld el a pénzügyeidet egy háznak. A befektetés a szép nappali, a csinos homlokzat. De előbb ott kell lennie az alapnak – különben az első vihar mindent megrepeszt. A vésztartalék ez az alap. Nem izgalmas, nem lehet vele dicsekedni, de nélküle minden más billeg.
Tartalék nélkül ugyanis minden váratlan kiadás – egy elromlott mosógép, egy fogorvos, egy autójavítás – azonnal hitellé vagy pánikká válik. És pont ilyenkor, szorongatott helyzetben hozzuk a legrosszabb pénzügyi döntéseket. A tartalék valójában nem a pénzről szól. A nyugalomról.
Akkor mennyi az annyi?
Itt jön a felszabadító rész. A „hány hónap” kérdésre nem létezik egyetlen jó szám – mert nem is a hónapok számáról szól igazán, hanem a te havi kiadásaidról.
Egy stabil, biztos állással rendelkező, egyedülálló embernek más a biztonságos tartalék, mint egy vállalkozónak vagy egy több gyereket egyedül nevelő anyának. Ezért az első lépés nem az, hogy kimondasz egy nagy számot – hanem hogy megnézed, valójában mennyiből élsz.
Számold ki a havi „muszáj” kiadásaidat: a lakhatást (albérlet vagy hiteltörlesztés, rezsi), az élelmet, a közlekedést, a gyógyszert, a legszükségesebb rendszeres költségeket. Nem a mozit és a fodrászt – csak azt, ami akkor is menne, ha holnap megállna a bevétel. Ez az összeg lesz a te „egy hónapod”.
Ne 6 hónapot célozz. Célozz egyet.
Ha most azt mondom, hogy gyűjts össze hat havi kiadást, könnyen lehet, hogy elönt a reménytelenség: „ennyi pénzem sosem lesz félretéve.” És igazad is van – így, egyben ijesztő.
Ezért bontsuk lépcsőre. Az első mérföldkő ne hat hónap legyen, hanem egy. Egyetlen havi kiadásod félretéve – ez már önmagában óriási különbség a nyugalmadban. Utána jöhet a három hónap. Majd, ha a helyzeted indokolja, a hat.
Fontos, hogy ezt tudd: már az első havi tartalék is dolgozik érted. Nem attól alszol jobban, hogy megvan a teljes hat hónap, hanem attól, hogy egyáltalán van valami a hátad mögött. Az az első mérföldkő adja a lendületet a többihez.
És hol tartsd?
Egy dolgot érdemes szem előtt tartani: a vésztartalék legyen könnyen elérhető, de ne legyen túl kéznél.
Ha a folyószámládon, a mindennapi pénzed mellett ül, két dolog történik: egyrészt lassan „beleolvad” a költésbe, másrészt egy nehéz napon pont az lesz a legkönnyebb, hogy hozzányúlj. Ezért érdemes külön helyre tenni – egy elkülönített számlára vagy megtakarítási helyre, ahonnan pár nap alatt hozzáférsz, ha tényleg baj van, de nem tudod egy impulzussal elkölteni.
Nem mondok konkrét terméket. A lényeg az elv: külön, elérhető, de nem szem előtt.
És egy jó hír a végére: ez nem alkati kérdés, hanem tanulható rendszer. A legtöbbünknek soha senki nem tanította meg ezt a sorrendet – de amint elkezded, meglepően gyorsan jön az az érzés, amit eddig hiába kerestél: hogy van a hátad mögött valami.
Ha szeretnéd tisztán látni, mennyi is valójában a te „egy hónapod”, és hol tartasz most, kezdd a Pénzügyi Iránytűvel. 5 perc, és tükröt tart a mostani helyzetednek.
Szeretettel,
Kriszta