Szerző: Papszt Kriszta | szept 29, 2026 | Pénzügyi tudatosság
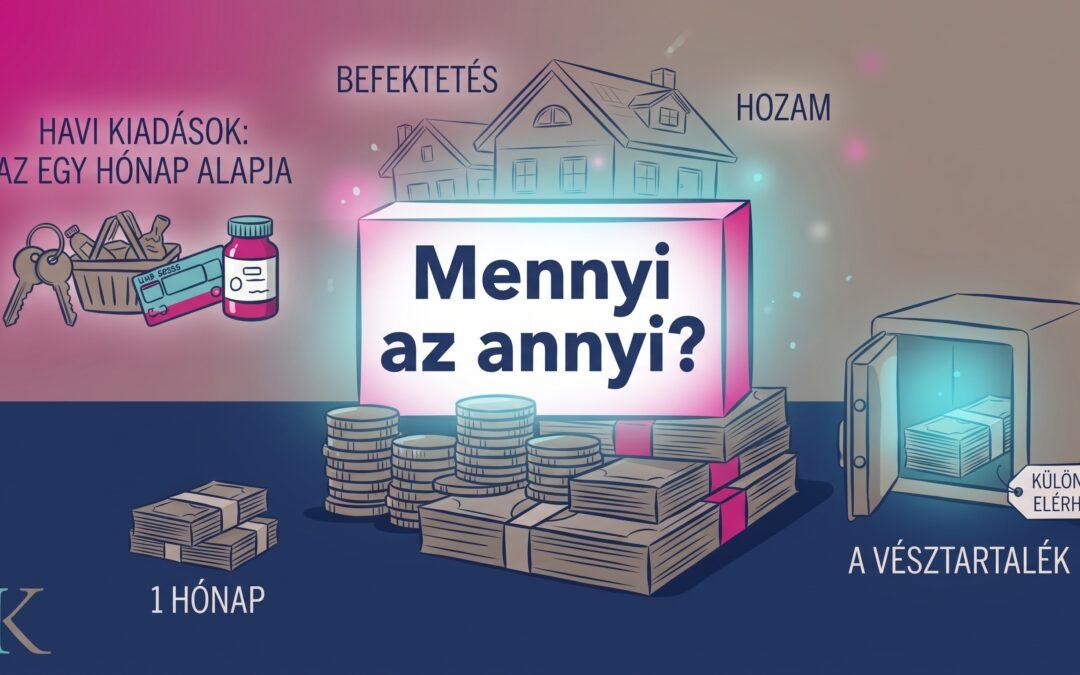
„Legyen 6 havi vésztartalékom.” Ezt a célt írják nekem a legtöbben. És szinte mindig ott a néma kérdés mögötte: de honnan? És pontosan mennyi az a hat hónap – az enyém?
Ha neked is ott van a fejedben, hogy „kellene egy tartalék”, de valahogy sosem jutsz el odáig, hogy tényleg meglegyen – akkor ez a cikk neked szól. És mindjárt az elején elárulom a legfontosabbat: a híres „6 havi tartalék” nem egy szent szám. Sőt, könnyen lehet, hogy pont ez az ijesztően nagy szám tart vissza attól, hogy egyáltalán elkezdd. (tovább…)
Szerző: Papszt Kriszta | szept 24, 2026 | Befektetés, személyes pénzügyek
„Szeretnék végre befektetni – csak azt nem tudom, mibe.” Ha ez ismerős, akkor jó helyen jársz. Mert a leggyakoribb hiba nem az, hogy valaki rosszul fektet be. Hanem hogy rossz kérdéssel indul.
Sokan úgy érkeznek hozzám, hogy már hetek óta keresgélnek. Olvasnak fórumokat, hallgatnak véleményeket, nézik, ki mibe tett pénzt. És minél többet olvasnak, annál nagyobb a fejükben a zaj. A végén ott ülnek, tele információval, mégis megbénulva.
Fontos, hogy ezt tudd: ez nem tájékozatlanság. Épp ellenkezőleg. A „mibe fektessek?” azért rossz első kérdés, mert a válasz nem egy termékből jön – hanem belőled.
Miért kerül sokba a rossz sorrend
Amikor a termékkel kezdünk – ez az ETF, az a részvény, amaz az ingatlan –, akkor gyakorlatilag úgy indulunk el egy útra, hogy előbb választunk járművet, mint hogy tudnánk, hová megyünk.
Ebből két dolog szokott lenni. Vagy hónapokig nem lépünk semmit, mert nem tudunk dönteni – és közben telik az idő, ami a befektetésnél a legértékesebb. Vagy kapkodva belevágunk valamibe egy tipp alapján, aztán az első ingadozásnál megijedünk és rossz pillanatban szállunk ki. Mindkettő drágább, mint amilyennek látszik.
Én független mentorként dolgozom – nincs érdekütközésem, nem jutalékból élek, és nem egy konkrét terméket akarok rád sózni. Épp ezért mondhatom ki nyugodtan: a jó befektetés nem egy termékkel kezdődik, hanem egy „iránytű”-vel.
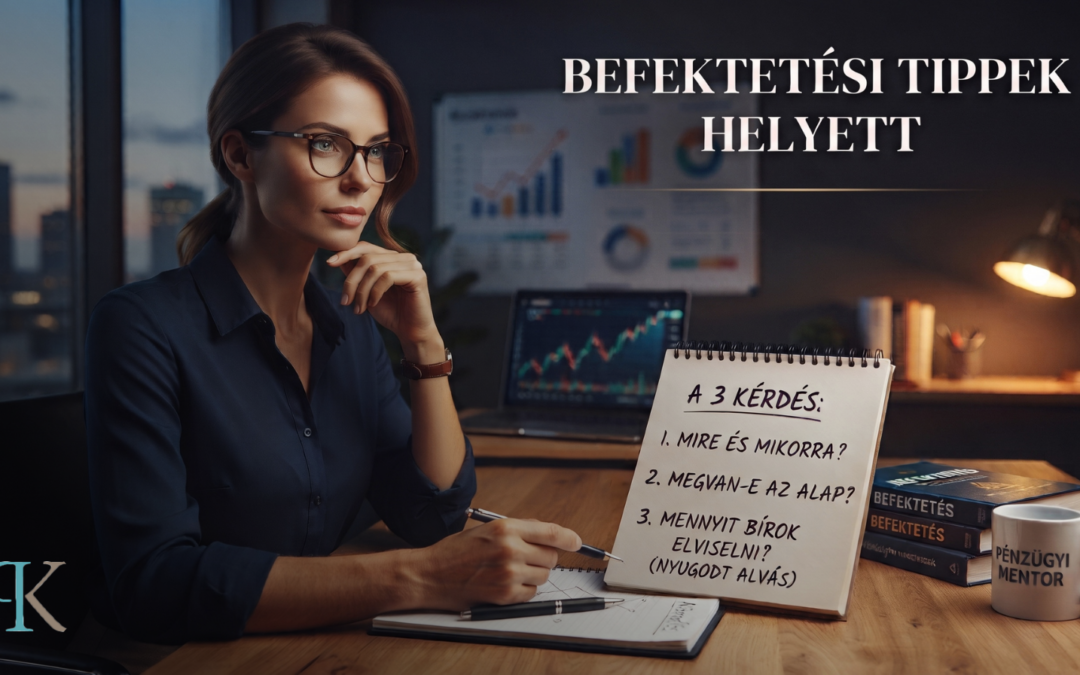
A 3 kérdés, ami irányt ad
Mielőtt bármibe beleteszed a pénzed, ülj le, és válaszold meg őszintén ezt a hármat. Nem kell hozzá szakértőnek lenned – csak önmagadhoz őszintének.
- Mire és mikorra? Egészen más pénzt tenni félre egy három év múlvai lakásfelújításra, mint a húsz év múlvai nyugdíjra. A cél és az időtáv dönti el, egyáltalán milyen típusú megoldás jöhet szóba. Időtáv nélkül nincs jó befektetési döntés – csak szerencse.
- Megvan-e már az alap? A befektetés a ház szép része, de előbb ott kell lennie a biztonsági tartaléknak. Ha nincs mögötted néhány havi kiadásnyi tartalék, akkor az első váratlan kiadásnál épp a befektetésedhez kell hozzányúlnod – gyakran a legrosszabb pillanatban. Előbb az alap, aztán a falak.
- Mennyit bírok elviselni – nem elméletben, hanem éjszaka? A kockázattűrés nem egy szám egy kérdőíven. Az a valódi kérdés: ha holnap 20%-ot esne az, amibe tettél, tudnál-e nyugodtan aludni, vagy pánikban eladnál? A jó befektetés az, amit végig is tudsz csinálni – nem az, ami papíron a legszebb.
Nem több tudás kell, hanem sorrend
Látod, egyik kérdés sem arról szólt, hogy „melyik a legjobb termék”. Mind a háromról szólt: rólad, a céljaidról, a helyzetedről.
Ez a jó hír. Nem kell pénzügyi zseninek lenned ahhoz, hogy jó döntést hozz. Csak a helyes sorrendet kell követned – és a legtöbbünknek pont ezt soha senki nem tanította meg. Ha ezt a hármat tisztán látod, a „mibe?” kérdés hirtelen sokkal egyszerűbbé válik, mert már van mihez mérned a válaszokat.
Mi lehet a következő lépésed?
- Töltsd ki a Pénzügyi Iránytűt. 5 perc, és tükröt tart a mostani helyzetednek – ítélkezés nélkül megmutatja, hol tartasz, és melyik lépés van soron nálad. Kattints IDE!!
- Ha gyorsabban haladnál, foglalj időpontot egy Next Step konzultációra. Itt már nem egyedül állsz a kérdéseiddel: közösen, személyre szabottan nézzük át, hol tartasz, és mi a te következő lépésed. ITT tudsz időpontot foglalni.
Szeretettel,
Kriszta
Szerző: Papszt Kriszta | szept 15, 2026 | Pénzügyi tudatosság
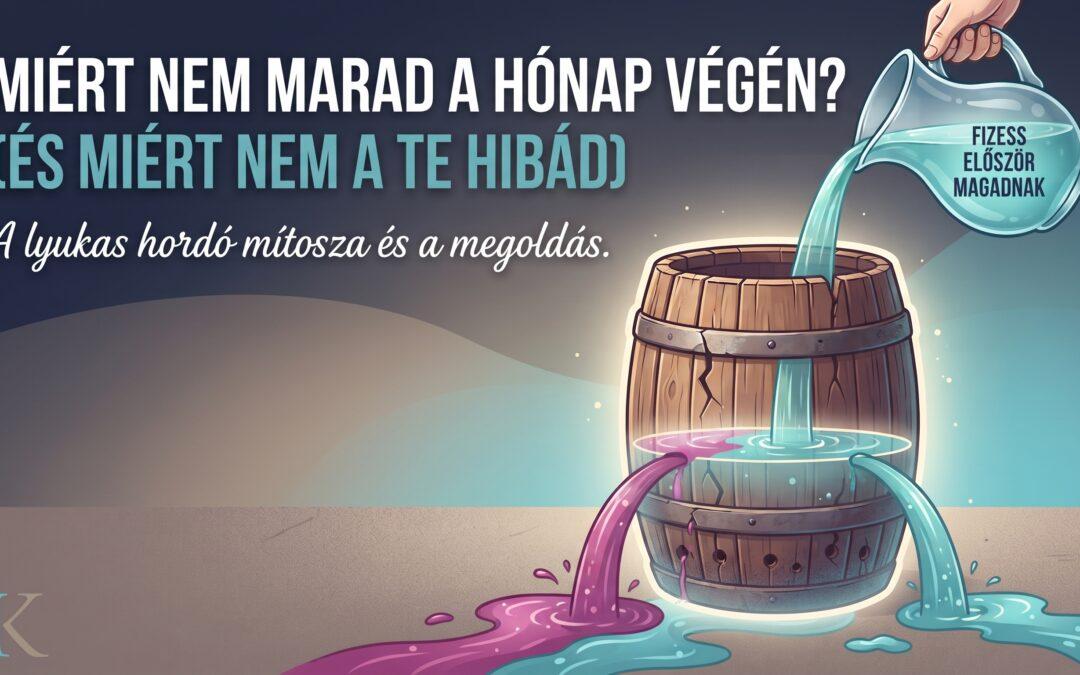
Ismerős az az érzés, amikor a hónap közepén már fejben számolod, kihúzod-e a következő fizetésig? Ha igen, olvass tovább – mert amit most gondolsz magadról, az szinte biztosan nem igaz.
Sokan úgy jönnek hozzám, hogy már az első mondatban elnézést kérnek. „Tudom, hogy rosszul csinálom.” „Biztos csak fegyelmezetlen vagyok.” „Másnak ez megy, nekem meg valamiért nem.”
Fontos, hogy ezt tudd: nálam nincs ítélkezés. És az esetek túlnyomó részében nem is a fegyelemmel van a baj.
A legtöbben, akikkel dolgozom, valójában nagyon is igyekeznek. Figyelnek az árakra, lemondanak dolgokról, próbálnak spórolni. És a hónap végén mégis ugyanoda érkeznek: elfogyott. Aztán jön az önvád – pedig épp az igyekezet a bizonyíték arra, hogy nem az akaraterővel van a gond. (tovább…)
Szerző: Papszt Kriszta | aug 25, 2026 | Pénzügyi tudatosság, személyes pénzügyek
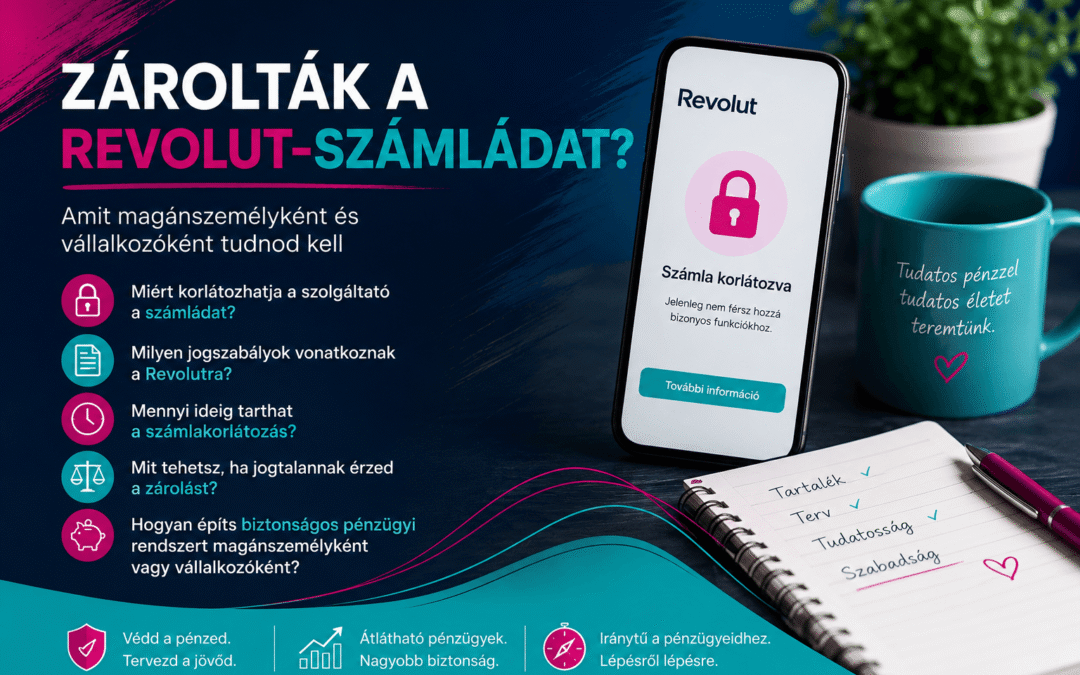
Az elmúlt időszakban több történet is megjelent arról, hogy Revolut-ügyfelek egyik pillanatról a másikra nem fértek hozzá a számlájukhoz vagy a pénzükhöz. Az egyik friss esetben egy ékszertervező vállalkozó arról számolt be, hogy a Revolut Business számlájára érkező összegek eredetét kellett igazolnia. A számlák beküldése után állítása szerint még a vásárlóktól is nyilatkozatot kértek arról, hogy valóban igénybe vették a szolgáltatást.
A történet természetesen sokakban felvetette a kérdést: Hogy zárolhatja egy pénzügyi szolgáltató a saját pénzemet?
És talán még fontosabb: Mit tehetek, ha egyik napról a másikra nem férek hozzá a számlámhoz?
Pénzügyi tanácsadóként, mentorként számomra azonban van ebben a történetben egy még fontosabb tanulság.Nem az, hogy „a Revolut veszélyes”, hanem az, hogy a pénzügyi biztonságunkat nem építhetjük egyetlen szolgáltatóra. (tovább…)
Szerző: Papszt Kriszta | aug 24, 2026 | családi kassza, Pénzügyi tudatosság, személyes pénzügyek
Augusztus végén sok családban ugyanaz a jelenet: előkerül az iskolai felszerelések listája, kosárba kerülnek a füzetek, ceruzák, tornacipők, új ruhák, esetleg egy iskolatáska vagy laptop is.
A végén pedig jön a kérdés: „Ez most tényleg ennyibe kerül?”
Az iskolakezdés ma már nem néhány füzet és egy tolltartó megvásárlását jelenti. Egy család költségvetésében akár százezres nagyságrendű kiadást is okozhat gyermekenként — különösen akkor, ha első osztályba, új iskolába vagy középiskolába készül a gyerek.
És van még egy fontos szempont: az iskolakezdéshez kapcsolódó kiadások nem érnek véget szeptember 1-jén. Jön az osztálypénz, a kirándulás, a különóra, a sport, az újabb ruhák, a befizetések, az esetleges digitális eszközök. Éppen ezért szerintem az egyik legnagyobb pénzügyi hiba, amit egy család elkövethet, hogy csak a szeptemberi bevásárlásra készül fel, és nem az egész tanév első időszakára.
Nézzük végig, milyen támogatások és kedvezmények érhetők el 2026-ban, és hogyan lehet úgy felkészülni a tanévkezdésre, hogy ne szeptemberben kapjon sokkot a családi kassza. (tovább…)


